Artykuł sponsorowany
Jak procent uszczerbku zmienia wypłatę po urazie ucznia
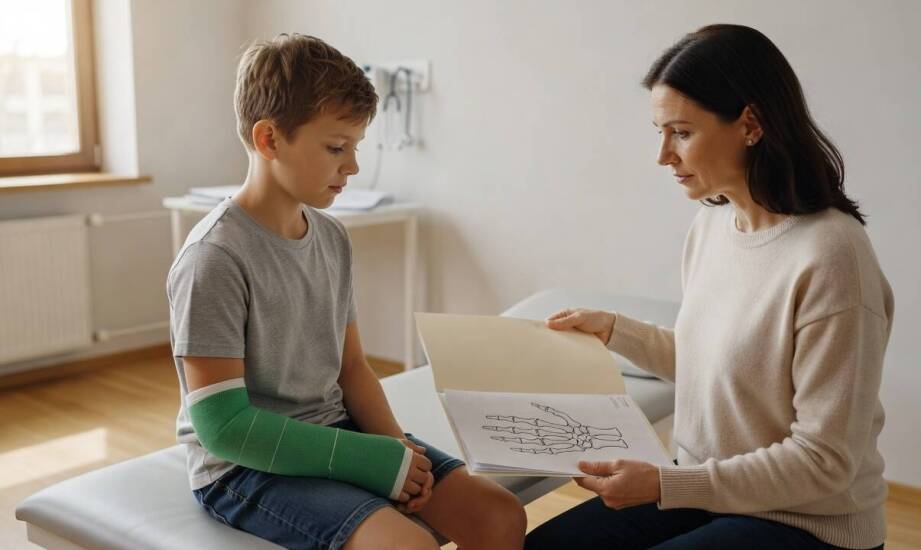
Kiedy dziecko ulega wypadkowi na terenie placówki oświatowej lub poza nią, rodzice zazwyczaj otrzymują informację o określonym procencie uszczerbku na zdrowiu. Liczba ta, odszukana w tabeli dołączonej do Ogólnych Warunków Ubezpieczenia, rodzi uzasadnione pytanie o bezpośrednie przełożenie na ostateczną kwotę świadczenia. Zrozumienie mechanizmu działania polisy wymaga spojrzenia na kilka kluczowych elementów procedury likwidacyjnej. Wypłata zależy przede wszystkim od precyzyjnych zapisów w warunkach konkretnej umowy, a nie tylko od potocznej diagnozy przebytego urazu. Świadomość tych zależności pomaga rodzicom w lepszym odczytaniu decyzji towarzystwa po zamknięciu leczenia.
Jak tabela uszczerbku łączy rodzaj urazu z ostatecznym świadczeniem
Tabela norm oceny procentowej trwałego uszczerbku na zdrowiu przypisuje odpowiednie wartości poszczególnym rodzajom uszkodzeń ludzkiego ciała. Wartość procentowa wynika ze stopnia upośledzenia funkcji organizmu po zakończeniu leczenia, a nie z samej nazwy wstępnej kontuzji. Dokumentacja medyczna odgrywa tu rolę nadrzędną, ponieważ to wyniki badań obrazowych i opisy powikłań pozwalają lekarzowi orzecznikowi zakwalifikować zdarzenie do prawidłowego przedziału. W standardowych wariantach umów przyjmuje się rynkową zasadę, że jeden procent orzeczonego uszczerbku odpowiada jednemu procentowi sumy ubezpieczenia. Proces gojenia i rehabilitacji bywa zróżnicowany, dlatego ubezpieczyciele wstrzymują się z ostateczną wyceną do momentu zakończenia głównej terapii.
Analiza najczęstszych kontuzji szkolnych dobrze obrazuje ten elastyczny mechanizm w praktyce. Złamanie kości przedramienia skutkuje różną oceną w zależności od tego, czy wystąpiło skomplikowane przemieszczenie odłamów kostnych i czy pacjent zmaga się z ograniczoną ruchomością stawu. Uraz zęba stałego wycenia się na podstawie rozległości utraty korony oraz konieczności wdrożenia leczenia endodontycznego. Wstrząśnienie mózgu traktuje się inaczej w przypadku krótkiej obserwacji, a zupełnie inaczej, gdy nasilone objawy neurologiczne wymuszają długotrwałą hospitalizację. Z kolei oparzenia rozpatruje się według procentowego wskaźnika powierzchni ciała dotkniętej urazem oraz głębokości uszkodzenia tkanek. Żadne z tych zdarzeń nie ma jednej sztywnej wartości ryczałtowej, lecz zawsze opiera się na widełkach dostosowanych do stanu pacjenta.
Od czego zależy końcowa wypłata i konstrukcja ochrony
Ostateczna kwota przekazywana na konto rodziców stanowi iloczyn całkowitej sumy ubezpieczenia oraz procentu uszczerbku ustalonego w procesie weryfikacji. Istotnym czynnikiem pozostaje również uznanie przez analityków trwałych następstw zdarzenia na podstawie zgromadzonej historii choroby. Część dostępnych produktów przewiduje mechanizm progresji, co oznacza zwielokrotnienie wypłacanej stawki za każdy kolejny procent powyżej wyznaczonego progu poważnych obrażeń. Poszczególne towarzystwa stosują także własne definicje trwałego uszczerbku i narzucają wewnętrzne limity świadczeń pomocniczych, obejmujące na przykład refundację kosztów rehabilitacji czy zakupu sprzętu ortopedycznego. Przechodząc od tabeli uszczerbku do szerszego zakresu polisy, NNW szkolne zawsze wymaga weryfikacji warunków, co w multiagencji Best Ubezpieczenia Kotasiak robimy podczas dopasowywania oferty.
Wysoka suma gwarancyjna na umowie nie wyczerpuje tematu odpowiedniej ochrony ucznia. Część firm ubezpieczeniowych wypłaca środki już za samo wystąpienie złamania w postaci stałego ryczałtu, niezależnie od tego, czy dziecko w pełni odzyskało sprawność motoryczną. Inne instytucje wymagają udowodnienia, że wypadek pozostawił wymierne ślady w organizmie poszkodowanego. Zrozumienie dokładnych definicji i wyłączeń odpowiedzialności ułatwia późniejsze procedowanie zgłoszenia. Warto pamiętać, że zwrot kosztów leczenia czy wypłata diety szpitalnej to zazwyczaj oddzielne pule środków, które nie uszczuplają głównej sumy przeznaczonej na wypłatę procentową.
Przebieg likwidacji szkody uzmysławia, że wysokość przyznanego wsparcia finansowego wynika z połączonego działania kilku niezależnych czynników. Dokumentacja medyczna zestawia się z zapisami Ogólnych Warunków Ubezpieczenia oraz konkretnymi przedziałami z tabeli, tworząc pełny obraz sytuacji. Nazwa samej kontuzji stanowi jedynie punkt wyjścia do rzetelnej oceny rzeczywistych, długoterminowych następstw zdrowotnych. Skompletowanie szczegółowych wyników badań i wypisów ze szpitala zauważalnie ułatwia proces orzeczniczy po stronie towarzystwa. Tylko pełna wiedza o mechanizmach oceny uszczerbku daje rodzicom możliwość świadomego poruszania się w procedurach odszkodowawczych.
Kategorie artykułów
Polecane artykuły
Jak dbać o automatyczną skrzynię biegów, aby uniknąć kosztownych napraw?
Jak przebiega realizacja nagrobka w Radzyminie, gdy trzeba uzgodnić projekt, dokumenty i montaż
Zastosowanie muliny Anchor w artystycznych projektach: inspiracje i pomysły